
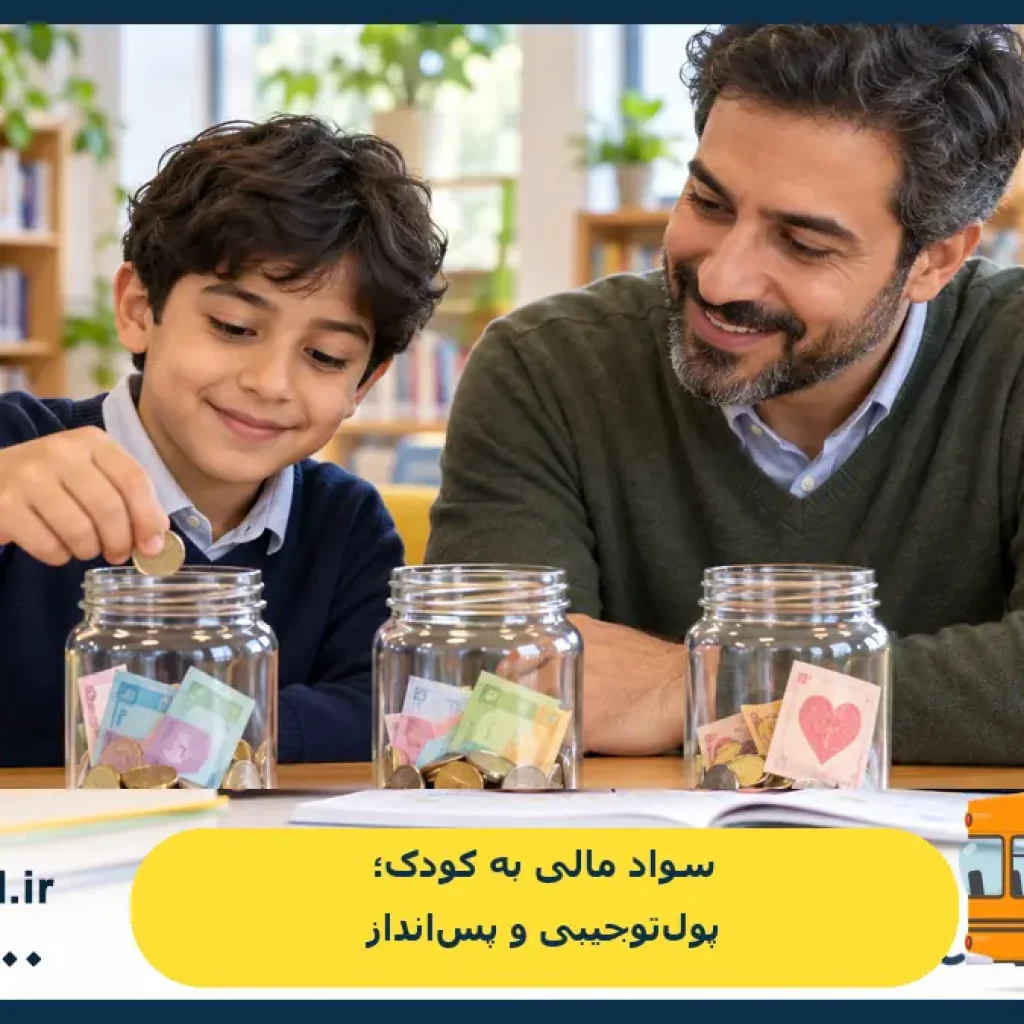
سواد مالی برای کودک دبستانی یعنی بتواند پول را بشناسد، میان نیاز و خواسته فرق بگذارد، برای یک هدف کوچک پسانداز کند و پیش از خرید درباره انتخابش فکر کند. این مهارت با گفتوگو و تمرینهای روزمره شکل میگیرد؛ نه با سپردن مبلغ زیاد یا حفظ اصطلاحات اقتصادی.
والدین لازم نیست درس رسمی اقتصاد بدهند. خرید روزانه، انتخاب میان دو خواسته و برنامهریزی برای خرید یک وسیله، موقعیتهای سادهای هستند که کودک در آنها ارزش پول، محدودیت بودجه و نتیجه تصمیم خود را میبیند. هدف، استقلال تدریجی و متناسب با سن است.
سواد مالی کودک شامل چه مهارتهایی است؟
برای دانشآموز دبستانی، آموزش مالی را میتوان در چند رفتار قابل مشاهده خلاصه کرد: شناخت پول و قیمت، برنامهریزی برای خرج، به تعویق انداختن یک خواسته، پسانداز برای هدف و گفتوگو درباره انتخاب. کودک کمکم میآموزد که پول محدود است و هر تصمیم، انتخابی میان گزینههاست.
- شناخت: تشخیص اسکناس و سکه و آشنایی با قیمتها.
- اولویتبندی: فرق گذاشتن میان نیاز فوری و خواستهای که میتواند منتظر بماند.
- برنامهریزی: کنارگذاشتن بخشی از پول برای هدف مشخص.
- تصمیمگیری: مقایسه گزینهها و پذیرفتن نتیجه انتخاب.
- مسئولیت: نگهداری از پول و گفتن اینکه آن را چگونه خرج کرده است.
آموزش را با نیاز و خواسته شروع کنید
وقتی کودک در فروشگاه چیزی میخواهد، پاسخ را به یک تمرین کوتاه تبدیل کنید. بپرسید «به نظرت این وسیله را برای چه لازم داری؟» و «اگر امروز آن را بخریم، برای هدفی که گفتی چقدر باقی میماند؟» نیاز را تحقیر نکنید و خواسته را هم بد ندانید؛ هدف این است که کودک تفاوت و اولویت را بفهمد.
مثلاً اگر فرزندتان میخواهد یک بازی بخرد، قیمت را با پولی که برای آن کنار گذاشته مقایسه کنید. اگر پول کافی نیست، چند انتخاب واقعی پیش رویش بگذارید: صبر کند و پسانداز را ادامه دهد، گزینه ارزانتری انتخاب کند یا از هدف دیگری صرفنظر کند. تصمیم نهایی را متناسب با سنش به خودش بسپارید.
پولتوجیبی را به ابزار یادگیری تبدیل کنید
پولتوجیبی زمانی آموزشی است که مقدار، زمان پرداخت و کاربرد آن از قبل روشن باشد و با توان مالی خانواده تناسب داشته باشد. مبلغ یکسانی برای همه کودکان وجود ندارد. سن، میزان درک کودک، مسئولیتهایی که قرار است مدیریت کند و بودجه خانواده را در نظر بگیرید؛ مقدار پول دوستانش معیار مناسبی نیست.
| موضوع | توافق پیشنهادی با کودک |
|---|---|
| زمان پرداخت | مثلاً هفتگی یا در بازهای که کودک میتواند برنامهریزی کند |
| کاربرد پول | مشخص کنید چه هزینههایی با کودک است و کدام هزینههای ضروری همچنان بر عهده والدین میماند |
| هدف پسانداز | یک هدف واقعی با مبلغ و زمان تقریبی انتخاب کنید |
| بازبینی | پس از چند هفته درباره تجربه صحبت کنید و در صورت نیاز توافق را تغییر دهید |
پولتوجیبی را هر بار که کودک درخواست کرد، بیبرنامه افزایش ندهید؛ اما اگر نیاز ویژهای پیش آمد، درباره آن گفتوگو کنید. در مورد مبلغ یا بازه زمانی هم نسخه قطعی وجود ندارد. اگر کودک هنوز نمیتواند پول را مدیریت کند، تمرین را سادهتر کنید، نه اینکه او را سرزنش کنید.
آیا برای کارهای معمول خانه پول بدهیم؟
مرتبکردن وسایل شخصی و کمک متناسب با سن به زندگی خانوادگی تعلق دارد و بهتر است هر بار در برابرش پولی وعده داده نشود. اگر تصمیم دارید برای یک کار اضافی و مشخص، مثل شستن دوچرخه یا کمک در یک کار فصلی، مبلغی بپردازید، نوع کار و میزان دستمزد را پیشاپیش روشن کنید. مسئولیتهای عادی را از کار اضافه جدا نگه دارید.
بیشتر بخوانید: آموزش مهارت های زندگی به دانش آموزان | راهنمای والدین و معلمان
در دبستان پسرانه پیشرو، یادگیری فعال و مهارتمحور در کنار آموزش درسی مورد توجه است. برای آشنایی با برنامههای آموزشی و مسیر ثبتنام، صفحه پیشثبتنام پیشرو را ببینید یا با ۰۲۱۷۷۷۰۲۴۳۱ و ۰۲۱۷۷۸۷۸۸۰۰ تماس بگیرید.
یک تمرین ساده برای خرج، پسانداز و هدف
سه پاکت یا ظرف شفاف آماده کنید و روی آنها بنویسید «خرج»، «پسانداز برای هدف» و «بخشش یا هدیه»؛ بخش سوم اختیاری است و با ارزشهای خانواده شما هماهنگ میشود. هر بار که کودک پولی دریافت میکند، درباره تقسیم آن با هم حرف بزنید. سهمها باید با شرایط خانواده و تصمیم کودک متناسب باشد و لازم نیست یک نسبت ثابت برای همه تعیین کنید.
- یک هدف نزدیک و روشن انتخاب کنید؛ مثلاً خرید کتاب یا وسیله هنری.
- قیمت تقریبی را با کودک بررسی کنید و بپرسید چه مبلغی از پولش را میخواهد کنار بگذارد.
- پیشرفت را روی کاغذ یا نمودار ساده ثبت کنید.
- اگر کودک بخشی از پول را خرج کرد، به جای سرزنش، با هم بررسی کنید چه چیزی یاد گرفته است.
- وقتی به هدف رسید، درباره انتخاب و زمانی که برای پسانداز صرف کرده گفتوگو کنید.
تمرین قرار نیست کودک را از خرجکردن بترساند. گاهی یک خرید کوچک و ناموفق، فرصتی برای صحبت درباره کیفیت، قیمت یا صبرکردن است. تجربه را به برچسبهایی مثل «ولخرج» تبدیل نکنید.
والدین چگونه الگوی تصمیم مالی باشند؟
کودکان از رفتارهای روزمره بزرگسالان یاد میگیرند. هنگام خرید میتوانید با صدای بلند اما متناسب با سن توضیح دهید: «این گزینه را انتخاب میکنم چون بادوامتر است» یا «این خرید را به ماه بعد موکول میکنم تا اول هزینه ضروری را کنار بگذارم.» نیازی نیست جزئیات خصوصی درآمد یا نگرانی مالی خانواده را با کودک در میان بگذارید.
اگر پاسخ یک سؤال را نمیدانید، صادقانه بگویید و با هم دربارهاش تحقیق کنید. این رفتار نشان میدهد تصمیم مالی نیاز به بررسی دارد و پرسیدن نشانه ضعف نیست. درباره تبلیغ، تخفیف و خرید اینترنتی نیز یادآوری کنید که قیمت پایین بهتنهایی دلیل مناسببودن خرید نیست.
بیشتر بخوانید: اهمیت برنامه ریزی برای دانش آموزان دبستانی
خطاهای رایج در آموزش پول به کودک
- مقایسه با همسالان: شرایط خانوادهها متفاوت است؛ مقدار پولتوجیبی را با بودجه خودتان تنظیم کنید.
- جریمهکردن با پول: کمکردن پول بهعنوان تنبیه، گفتوگو درباره مسئولیت و انتخاب را دشوار میکند.
- پرداخت پول برای هر کار: کودک ممکن است فقط در برابر پاداش کاری را انجام دهد که بخشی از مسئولیت خانوادگی اوست.
- حل فوری همه کمبودها: اگر کودک هر بار پولش را تمام کرد، بدون گفتوگو مبلغ تازهای بگیرد، فرصت برنامهریزی از دست میرود.
- توقع مهارت بزرگسالانه: کودک دبستانی هنوز در حال تمرین است؛ هدف، پیشرفت کوچک و امن است.
سواد مالی در خانه و مدرسه چگونه تقویت میشود؟
در خانه، گفتوگوی خرید، پسانداز و اولویتبندی را به تجربههای واقعی وصل کنید. در مدرسه نیز فعالیتهایی مثل بازارچه آموزشی، پروژه گروهی و محاسبه هزینه مواد میتواند فرصت تمرین باشد؛ به شرطی که هدف، یادگیری و همکاری باشد، نه درآمدزایی یا رقابت مالی میان دانشآموزان. در معرفی دبستان پیشرو، دپارتمان کسبوکار دانشآموزی و فعالیتهای مشارکتی جزو برنامههای مدرسه آمده است؛ درباره شیوه اجرای هر فعالیت میتوانید هنگام آشنایی با مجموعه پرسوجو کنید.
بیشتر بخوانید: اهداف دپارتمان کسب و کار پیشرو
برای آشنایی حضوری با رویکرد آموزشی دبستان پسرانه پیشرو در تهرانپارس و پرسیدن سؤال درباره برنامههای مهارتمحور، از فرم پیشثبتنام استفاده کنید یا با شمارههای ۰۲۱۷۷۷۰۲۴۳۱ و ۰۲۱۷۷۸۷۸۸۰۰ تماس بگیرید.
پرسشهای متداول درباره سواد مالی کودکان
از چه سنی میتوان آموزش سواد مالی را شروع کرد؟
از سالهای ابتدایی مدرسه میتوان با شناخت پول، انتخابهای کوچک و گفتوگو درباره قیمت شروع کرد. نوع تمرین را با درک و آمادگی کودک هماهنگ کنید.
برای کودک دبستانی چقدر پولتوجیبی مناسب است؟
مبلغ ثابتی برای همه وجود ندارد. بودجه خانواده، سن کودک و هزینههایی را که قرار است خودش مدیریت کند در نظر بگیرید.
پولتوجیبی را روزانه بدهیم یا هفتگی؟
بازهای را انتخاب کنید که کودک بتواند در آن برنامهریزی کند. برای برخی کودکان بازه کوتاهتر شروع سادهتری است و بعداً میتوان آن را تغییر داد.
آیا باید برای نمره خوب به کودک پول بدهیم؟
بهتر است یادگیری و تلاش را با توجه و بازخورد تشویق کنید و پولتوجیبی را از نمره جدا نگه دارید؛ پاداش مالی ممکن است انگیزه را فقط به دریافت پول گره بزند.
اگر کودک تمام پولش را زود خرج کرد چه کنیم؟
بدون سرزنش، با هم مرور کنید چه چیزی خریده و دفعه بعد چه انتخابی میکند. از پیش درباره زمان پرداخت بعدی توافق داشته باشید.
آیا کارهای خانه باید پولی باشند؟
مسئولیتهای متناسب با سن، مانند مرتبکردن وسایل شخصی، بهتر است بخشی از مشارکت کودک در خانواده باشند. کار اضافه و مشخص را میتوان جداگانه توافق کرد.
چگونه پسانداز را برای کودک جذاب کنیم؟
هدف را ملموس و قابل دسترس انتخاب کنید، پیشرفت را به شکل نمودار نشان دهید و اجازه دهید کودک درباره سهمی که کنار میگذارد نظر بدهد.
